Pour un enfant, entrer à l’école est le début d’aventures (nouveaux amis, apprentissages, sorties, cantine, activités sportives ou artistiques) qui ne sont pas exemptes de risques. En effet, accidents dans la cour de récréation, blessures lors d’activités sportives, dommages causés à un camarade ou encore incidents sur le trajet de l’école sont autant de situations imprévisibles qui peuvent survenir.
Pour les parents, l’idée d’assurer une protection en cas d’imprévu est souvent rassurante. C’est là qu’intervient l’assurance scolaire, un outil essentiel pour garantir que votre enfant et son environnement scolaire sont bien couverts. Découvrez-en davantage.
En bref
L'assurance scolaire garantit la protection de votre enfant face aux aléas de sa scolarité.
- Elle couvre la responsabilité civile pour les dommages causés à autrui.
- Elle prend en charge les frais liés aux accidents corporels subis par l'élève.
- Elle est obligatoire pour les activités périscolaires comme la cantine ou les sorties.
- Les options récentes permettent de couvrir le harcèlement scolaire et le soutien psychologique.
- Le choix entre assurance scolaire ou extra-scolaire dépend de vos besoins de protection 24h/24.
Assurance scolaire : au-delà de l’obligation, une protection essentielle
Dès que votre enfant se rend à l’école, il s’expose constamment à des risques d’accidents qui peuvent survenir à n’importe quel moment, que ce soit dans une cour de récréation, sur le chemin de l’école, pendant un atelier, un sport ou une excursion académique.
Afin de préserver non seulement le petit, mais aussi l’établissement et les autres élèves, contracter une assurance civile enfant est une idée judicieuse. Certes, ce type d’assurance n’est pas un impératif. Mais, en considérant un contexte où les accidents scolaires peuvent vite survenir, elle devient une nécessité vous permettant de faire face aux frais associés aux éventuels dommages.
L'assurance scolaire est-elle obligatoire ou pas ?
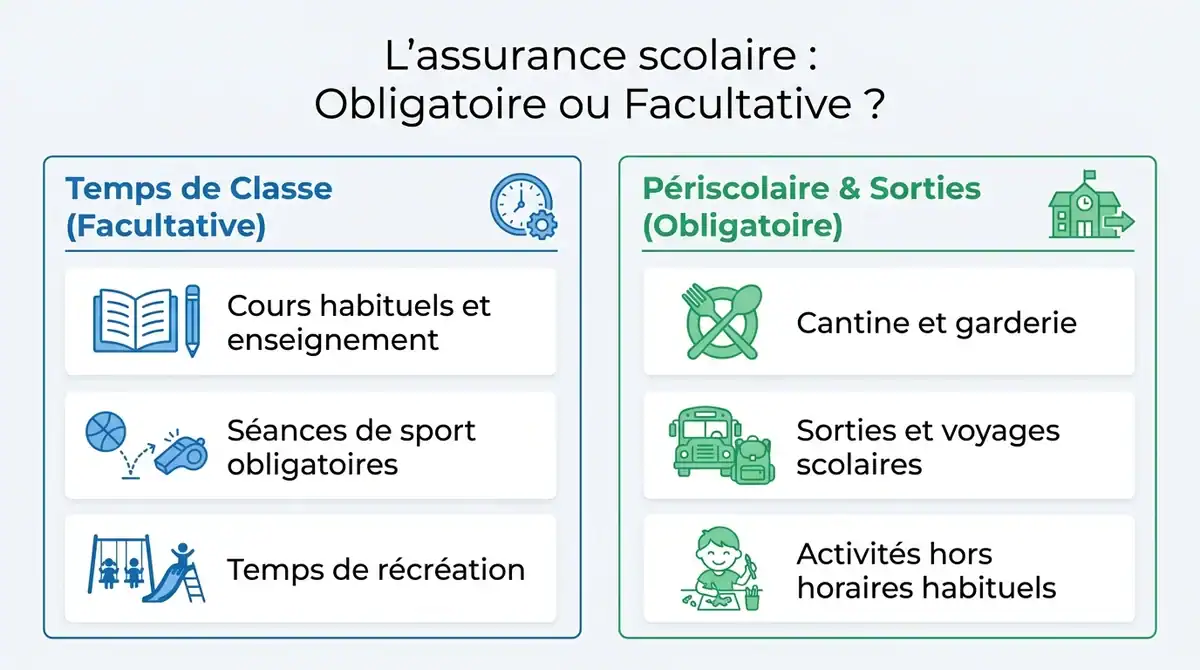
Beaucoup de parents se demandent dans quel cadre l'assurance scolaire obligatoire s'applique au quotidien. En réalité, la réponse dépend principalement du type d'activité. Pour l'emploi du temps classique, l'assurance n'est pas exigée : elle demeure facultative pour toutes les activités scolaires obligatoires se déroulant pendant le temps de classe régulier (cours, sport ou récréations).
En revanche, elle devient strictement obligatoire dès que votre enfant participe à des activités facultatives ou périscolaires. C'est le cas pour les sorties scolaires dépassant les horaires habituels, les séjours avec nuitée, la cantine ou la garderie. Même sans obligation stricte en classe, souscrire une couverture reste donc indispensable.
L'assurance scolaire est-elle obligatoire en maternelle ?
Pour la première rentrée de votre enfant en maternelle (dès 2 ou 3 ans), les règles juridiques restent identiques : l'assurance n'est pas obligatoire pour les activités inscrites dans l'emploi du temps classique. En revanche, elle est exigée dès que votre tout-petit fréquente la cantine, la garderie du matin ou du soir, ou participe à des sorties scolaires.
Bien que facultative en classe, souscrire une couverture dès la petite section demeure fortement conseillé. À cet âge où s'apprend la vie en collectivité, les petits bousculements, chutes dans la cour de récréation ou bris de lunettes surviennent rapidement.
Quelles garanties sont proposées par l’assurance scolaire ?
Que vous vous tourniez vers l'AXA assurance scolaire ou un autre organisme, des garanties fondamentales doivent figurer au contrat. En général, on distingue la responsabilité civile. Cette dernière constitue une couverture pour les dommages que l’enfant causerait à autrui. Si, par exemple, il blesse un camarade, casse un bien ou provoque un dommage pendant les activités scolaires, l’assurance prend en charge les frais éventuels.
Le contrat inclut également les accidents corporels : chutes, blessures, accident durant la récréation… Dans ces cas, les soins médicaux sont payés par l’assurance. Pour certains contrats, la perte de lunettes, de vêtements ou de matériel scolaire peut être couverte. Cela peut représenter un vrai soulagement pour les familles, notamment lors de grands voyages pour rejoindre la Guyane depuis Bordeaux durant les vacances scolaires.
Par ailleurs, il faut noter que les points suivants ne sont pas forcément couverts par le contrat, de la même manière qu'il existe une protection spécifique pour les chauffeurs VTC dans d'autres cadres professionnels :
-
Les actes volontaires ou fautes graves de l’enfant ;
-
Les accidents en dehors du temps scolaire ou sans lien avec l’école ;
-
Les objets perdus, sauf option spécifique ;
-
Certains sports ou activités à risque élevé.
Cela étant, il est important de lire les conditions générales avant de signer un contrat d’assurance scolaire. Étudiez minutieusement les garanties, les limitations, les exclusions, sans oublier le périmètre géographique. Vous avez toutefois la possibilité de négocier certaines clauses avec votre assureur afin de couvrir beaucoup plus d’options.
Assurance harcèlement scolaire : quelle protection pour votre enfant ?
Face à la hausse des cas de cyber-harcèlement et d'intimidation entre élèves, de nombreux organismes (comme la Macif assurance scolaire) intègrent désormais une garantie dédiée au harcèlement scolaire. Proposée pour quelques euros supplémentaires (souvent dès 10 € par an), cette couverture offre un soutien global face aux conséquences de ces violences.
Concrètement, l'assurance prend en charge les frais de suivi psychologique (consultations de psychologues ou sophrologues), l'assistance juridique et les frais d'avocat. En cas d'interruption de scolarité, elle finance également l'organisation de cours à domicile jusqu'à plusieurs milliers d'euros. Pensez à vérifier la présence de cette option lors de votre comparatif.
Assurance scolaire et extra-scolaire : quelle différence ?
La formule scolaire classique protège votre enfant durant son temps de classe et sur ses trajets habituels. En revanche, l'assurance extra-scolaire offre une couverture globale 24h/24 et 7j/7, incluant les activités de loisirs, les vacances et la vie quotidienne.
Plusieurs acteurs majeurs du secteur proposent des contrats adaptés, notamment la MAE assurance scolaire, AXA ou le Crédit Agricole. Il est possible de dénicher un contrat à bas prix ou même d'obtenir une assurance scolaire gratuite via les options de votre multirisque habitation.
Une fois le contrat finalisé, vous pouvez télécharger immédiatement votre justificatif sur votre espace client. Il suffit ensuite de fournir une attestation d'assurance scolaire signée à l'établissement dès le début de l'année.
Comment bien choisir une assurance scolaire pour votre enfant ?
Aujourd’hui, il existe de nombreux spécialistes du secteur, comme l'assurance scolaire de la MAE ou divers assureurs généralistes. Vous pourrez donc être confronté à une pluralité d’offres. Quand vous comparez ces dernières, plusieurs critères doivent être pris en compte pour optimiser votre choix.
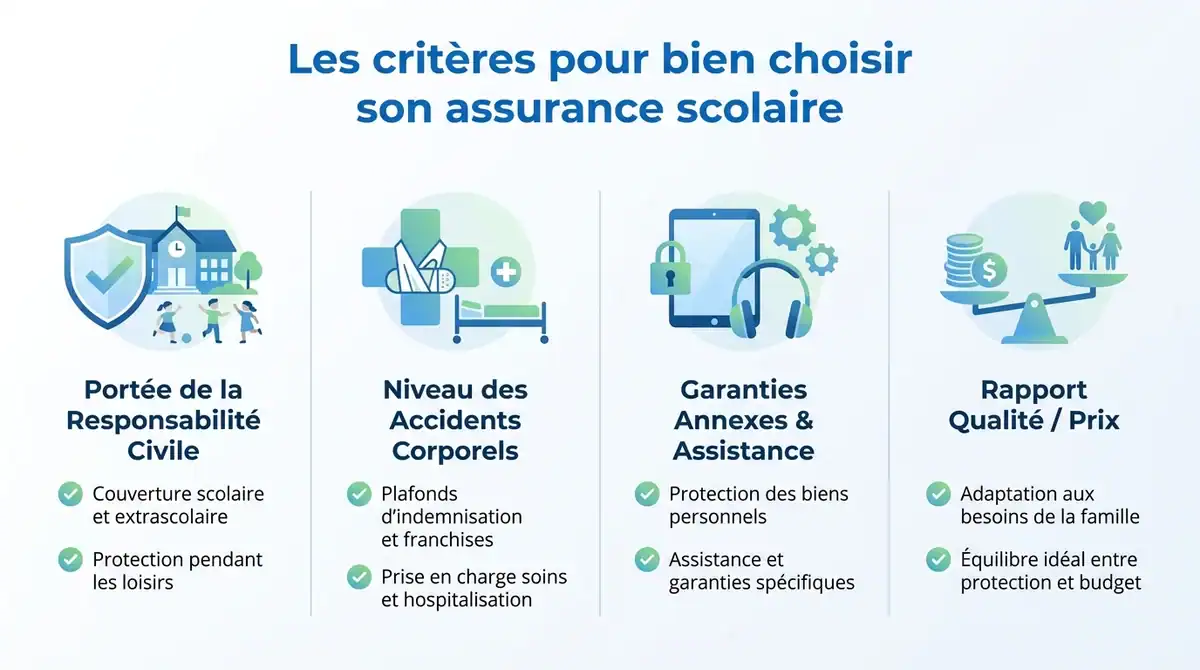
Il s’agit d’abord de voir la portée de la responsabilité civile. S’agit-il uniquement de l'école ou d'un contrat d'assurance scolaire et extrascolaire couvrant également les activités de loisir ? Ensuite, étudiez le niveau de couverture « accidents corporels », en particulier les points tels que le plafond des indemnités, la franchise, la prise en charge des soins, l’hospitalisation… Les garanties annexes comme la protection des biens, l’assistance et la responsabilité en cas d’activités spécifiques peuvent également guider votre choix.
Notez que certaines écoles demandent un contrat spécifique. Dans ce cas, il faudra privilégier une compagnie dont l’offre paraît plus compatible aux exigences de l’établissement. Enfin, il convient de trouver une assurance scolaire pas chère tout en conservant un bon rapport qualité/prix. Un contrat trop basique peut laisser de gros risques non couverts, tandis qu’un autre trop onéreux peut être disproportionné.
Pour résumer, étudiez des contrats comme l'assurance scolaire Crédit Agricole, comparez les formules et adaptez votre choix aux besoins réels de votre famille.
Quand et comment mettre en place l’assurance scolaire ?
Idéalement, l'assurance scolaire devrait être souscrite avant la rentrée. Toutefois, rien ne vous empêche de le faire en cours d’année si vous venez d’inscrire votre enfant ou si vous changez d’école. Concernant la procédure, commencez par vérifier auprès de l'école si elle exige une attestation d'assurance scolaire.
Choisissez ensuite la formule idéale, puis remettez cette attestation scolaire à la direction si besoin. Ne manquez pas de conserver une copie des garanties, numéros d’appel et justificatifs de paiement. Ainsi, en cas d’incident, vous serez prêts à agir rapidement.
Questions fréquentes sur l'assurance scolaire
- L'assurance scolaire est-elle obligatoire pour mon enfant ?
- L'assurance scolaire n'est pas légalement obligatoire pour les activités scolaires facultatives, mais elle est fortement recommandée. Elle devient en revanche obligatoire pour toutes les activités périscolaires comme la cantine ou les sorties encadrées par l'école.
- Que couvre précisément une assurance scolaire ?
- Elle comprend généralement deux volets : la responsabilité civile, qui couvre les dommages causés par votre enfant à des tiers, et la garantie individuelle accident, qui couvre votre enfant pour ses propres dommages corporels en cas d'accident survenu pendant le temps scolaire ou le trajet.
- L'assurance habitation suffit-elle à protéger mon enfant à l'école ?
- Certaines offres combinant assurance habitation et scolaire proposent une responsabilité civile, mais elle ne garantit pas toujours les dommages corporels subis par l'enfant sans tiers responsable. L'assurance scolaire offre une protection bien plus complète et spécifique.
Quel est le tarif d'une assurance scolaire pour votre enfant ?
Le tarif d'une assurance scolaire varie généralement entre 10 € et 40 € par an et par enfant, selon le niveau de garantie choisi. Pour une formule de base couvrant uniquement le temps de classe et les trajets, les prix démarrent dès 10 € par an (soit environ 1 € par mois).
Si vous optez pour une formule extra-scolaire protégeant votre enfant 24h/24 et 7j/7 pendant ses loisirs et vacances, comptez entre 20 € et 40 € par an en moyenne (environ 1,70 € à 3,50 € par mois, et jusqu'à 60 € pour les garanties très étendues). Ce coût reste très accessible au regard des garanties apportées en cas d'accident ou de dommages.
Comment résilier une assurance scolaire ?
Vous souhaitez mettre fin à votre contrat ? La résiliation d'une assurance scolaire s'effectue le plus souvent à l'échéance annuelle, en respectant un préavis de 2 mois avant la date d'anniversaire. Il suffit de transmettre votre demande à votre compagnie d'assurance par lettre recommandée avec accusé de réception, en agence ou directement en ligne depuis votre espace client.
Il est également possible d'obtenir la résiliation en cours d'année en cas de changement de situation particulier : déménagement, déscolarisation de l'enfant, changement d'établissement ou modification du régime matrimonial. Veillez à mentionner votre numéro de police et à joindre les pièces justificatives.
Comment effectuer une déclaration de sinistre en assurance scolaire ?
En cas d'incident, réaliser la déclaration de sinistre d'assurance scolaire doit se faire rapidement. Vous disposez en effet d'un délai légal de 5 jours ouvrés après l'accident pour prévenir votre compagnie d'assurance (en ligne, par téléphone ou courrier). De son côté, l'établissement établit un rapport transmis sous 48 heures à l'inspection académique.
Pour enregistrer votre dossier, connectez-vous à votre espace personnel ou contactez votre conseiller. N'oubliez pas de joindre le certificat médical initial détaillant les blessures ainsi que les justificatifs de soins pour obtenir votre indemnisation.
Farid Madena, 40 ans, combine une sagesse trempée par les années et une éternelle jeunesse d’esprit. Originaire du Maghreb mais avec un penchant pour la découverte mondiale, il dévoile des histoires et des analyses aussi variées que fascinantes. Farid aborde chaque sujet avec une passion et une précision inégalées. Son mantra ? « Chaque jour offre une leçon, chaque histoire une aventure. »