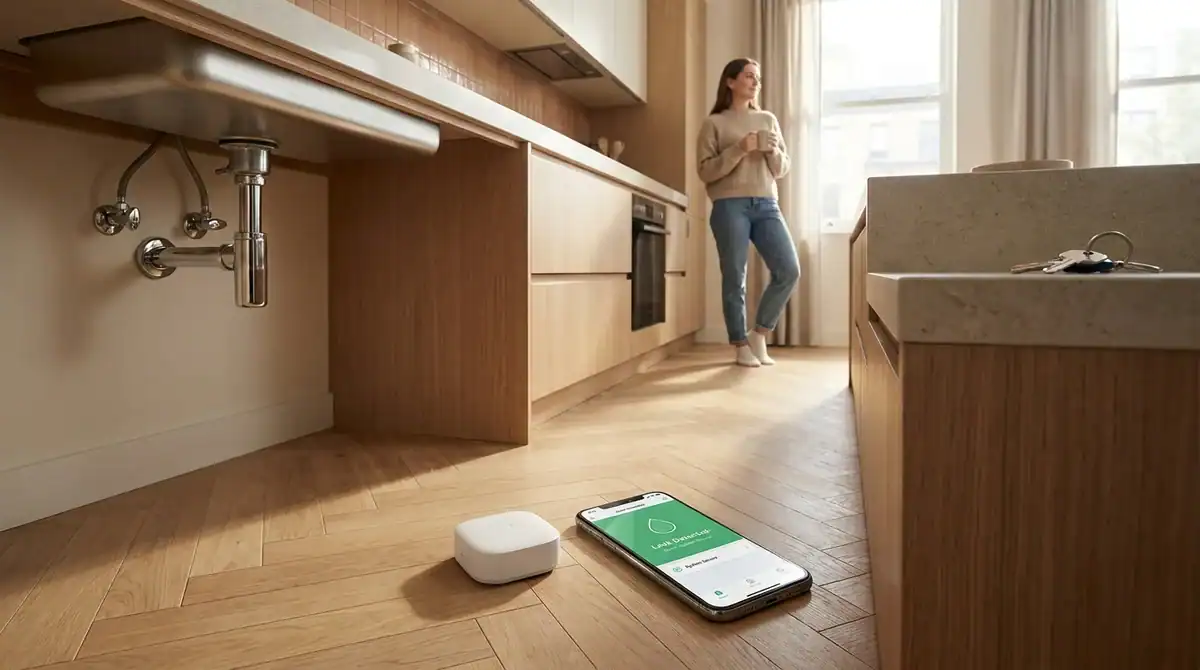
Louer un appartement en 2026 implique bien plus que la simple remise des clés. Face à l'augmentation des aléas climatiques et à la hausse des coûts de réparation, souscrire une assurance habitation locataire constitue le véritable système d'exploitation sécuritaire de votre foyer. Ce contrat multirisque ne se limite plus à une simple formalité administrative exigée par le bailleur.
Il s'agit désormais d'un outil stratégique pour maîtriser son budget face aux sinistres du quotidien. En associant les obligations légales en vigueur aux nouvelles technologies préventives, comme les détecteurs de fuite d'eau connectés, les locataires peuvent aujourd'hui réduire activement leurs risques. Cette synergie entre domotique et couverture assurantielle permet d'optimiser les cotisations tout en sécurisant durablement le logement.
En bref : ce qu'il faut retenir pour son logement
Voici les éléments essentiels pour optimiser votre assurance habitation locataire cette année.
- La loi du 6 juillet 1989 impose la couverture minimale des risques locatifs pour la remise des clés.
- En 2026, la prime annuelle moyenne s'établit à 151 €, avec un tarif débutant autour de 97 € pour un studio.
- L'installation de dispositifs domotiques préventifs aide à limiter les sinistres majeurs tout en diminuant le montant de la cotisation.
Obligation légale et résiliation : les règles de la location
Que l'on examine un contrat d'assurance habitation locataire ou propriétaire, le cadre réglementaire définit des responsabilités strictes pour chaque partie, et permet notamment de comprendre pourquoi l'assurance habitation est-elle obligatoire pour les locataires ?.
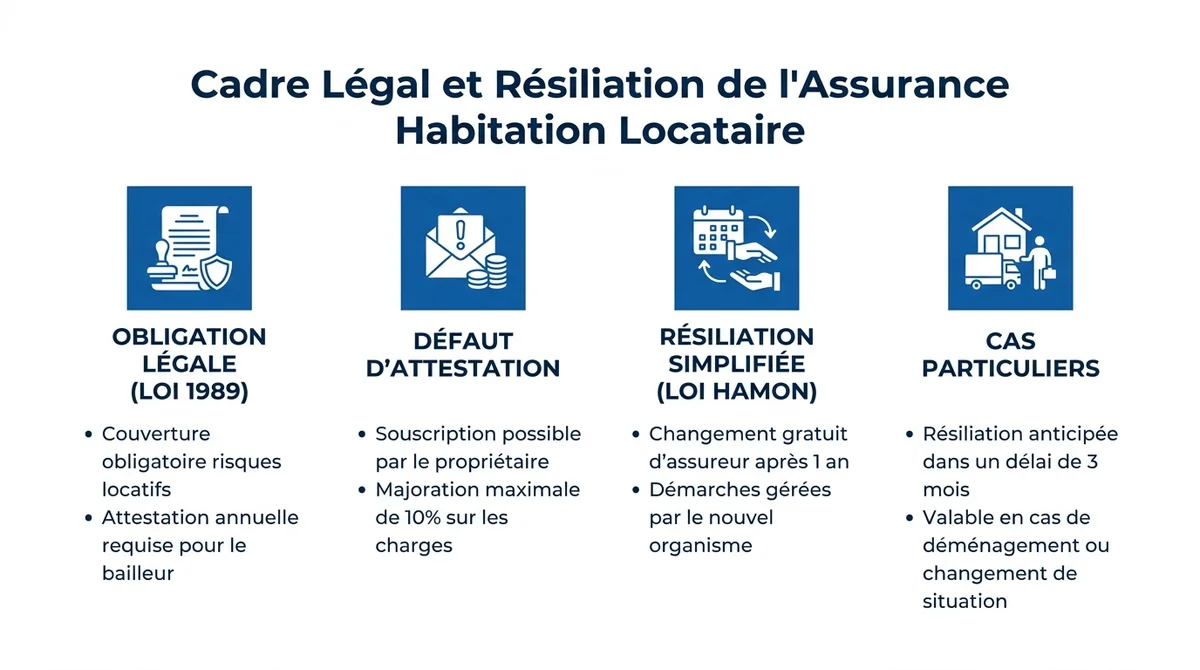
Encadré légal : Loi du 6 juillet 1989 et Loi Hamon
La loi du 6 juillet 1989 rend obligatoire la couverture des risques locatifs (incendie, explosion, dégât des eaux) pour tout locataire, qui doit fournir une attestation annuelle au bailleur. La loi Hamon complète ce dispositif en autorisant la résiliation simplifiée du contrat à tout moment après la première année d'engagement.
En cas de défaut de présentation de l'attestation annuelle, le propriétaire dispose d'un recours légal pour protéger son bien. Il peut souscrire une police d'assurance pour le compte du locataire défaillant, en appliquant une majoration maximale de 10 % sur le montant de la prime, récupérable via les charges locatives.
Passé le cap des douze premiers mois de contrat, la flexibilité devient la norme. Le locataire peut changer d'assureur sans motif ni pénalités financières, le nouvel organisme se chargeant de toutes les démarches administratives auprès de l'ancien partenaire pour éviter la moindre rupture de garantie.
Lors d'un déménagement ou d'un changement de situation personnelle avant la première date anniversaire, une dérogation autorise la résiliation anticipée dans un délai de trois mois. Les compagnies d'assurance ont par ailleurs l'obligation de maintenir une fonctionnalité en ligne gratuite pour faciliter ces démarches de renonciation rapide.
Prix de l'assurance habitation locataire en 2026
L'année 2026 marque un tournant tarifaire pour les foyers, avec une hausse générale des cotisations comprise entre 5,8 % et 8 %. Cette augmentation s'explique principalement par la répercussion de la surprime liée aux catastrophes naturelles (CatNat), dont le taux légal est désormais fixé à 20 % sur les contrats multirisques.
Malgré ce contexte inflationniste, se soustraire à l'obligation assurance habitation locataire expose l'occupant à une résiliation immédiate de son bail par le propriétaire. Le coût final de la couverture dépend intrinsèquement de la surface du bien, de sa localisation géographique et du niveau de protection choisi.
| Typologie de logement | Prix moyen annuel constaté (2026) | Mensualité estimée |
|---|---|---|
| Studio / T1 (moins de 30 m²) | 97 € | ~ 8 € / mois |
| Appartement T2 / T3 (30 à 70 m²) | De 111 € à 160 € | ~ 9 € à 13 € / mois |
| Grand bien T4 et plus (plus de 70 m²) | De 170 € à 350 € | ~ 14 € à 29 € / mois |
Pour maîtriser le budget alloué à son assurance habitation locataire, l'assuré dispose de leviers d'ajustement concrets. Moduler le montant de la franchise à la hausse permet de réduire mécaniquement la prime annuelle, en acceptant un reste à charge plus important en cas de sinistre.
Il est également crucial d'évaluer avec une grande précision la valeur déclarée du mobilier. Surestimer ses biens d'équipement conduit à payer une surprime inutile, tandis qu'une estimation juste garantit une indemnisation cohérente tout en optimisant la cotisation mensuelle.
Garanties essentielles et rabais sur la souscription connectée
Structurer sa couverture multirisque nécessite d'équilibrer les protections réglementaires et les dispositifs de prévention modernes. Le fait de n'avoir pas d assurance habitation locataire expose l'occupant à des conséquences financières lourdes lors d'un sinistre.
L'intégration d'équipements domotiques certifiés modifie aujourd'hui cette gestion des risques. Cette approche préventive sécurise le bail tout en débloquant des réductions tarifaires significatives auprès des compagnies.
Les couvertures indispensables pour sécuriser le bail
La signature d'un contrat de location exige de se prémunir contre les aléas majeurs susceptibles d'affecter la structure du bâtiment. Bien que la recherche d'une assurance habitation locataire moins cher pousse souvent à privilégier les formules d'entrée de gamme, la couverture des risques locatifs constitue le socle strictement exigé par les bailleurs. Cette protection minimale prend en charge les dommages matériels directs liés à un incendie, une explosion ou un dégât des eaux survenant au sein du logement.
Au-delà de la préservation des murs, la garantie responsabilité civile s'avère indispensable pour sécuriser le quotidien de l'occupant. Elle intervient spécifiquement pour indemniser les préjudices corporels, matériels ou immatériels causés de manière accidentelle à des tiers. Qu'il s'agisse d'un voisin subissant les conséquences d'une fuite non maîtrisée ou d'un visiteur blessé dans l'appartement, cette garantie évite d'assumer seul des frais de réparation potentiellement désastreux.
Pour consolider cette base légale et protéger efficacement le capital mobilier, les contrats multirisques intègrent des options complémentaires. Voici la checklist des garanties fondamentales à évaluer pour ajuster son niveau de sécurité :
- Le vol et le vandalisme : indemnise la disparition des effets personnels et prend en charge les dégradations immobilières consécutives à une effraction caractérisée.
- Le bris de glace : finance le remplacement des éléments vitrés, tels que les fenêtres, les baies coulissantes ou les parois de douche accidentellement fracturés.
- La protection juridique : offre un accompagnement amiable ou financier en cas de litige de voisinage ou de désaccord technique avec le propriétaire.
Les équipements domotiques valorisés par les assureurs
L'intégration de la domotique transforme la manière dont les occupants sécurisent leur logement et optimisent leur budget. En installant des détecteurs de fumée connectés ou des alarmes intelligentes capables d'envoyer des notifications en temps réel, le locataire limite activement la propagation d'un sinistre. Cette réactivité technique intéresse directement les professionnels de la couverture des risques.
Les capteurs de présence et d'intrusion jouent également un rôle préventif majeur pour réduire les probabilités de cambriolage. Face à cette diminution matérielle du risque, les compagnies accordent des avantages tarifaires concrets aux logements équipés. La déclaration de ces dispositifs certifiés permet d'obtenir des remises allant de 10 % à 25 % sur la prime annuelle, selon les partenariats établis par les assureurs avec les fabricants de la filière IoT.
Certains contrats vont plus loin en proposant la suppression totale de la franchise vol si le foyer est protégé par un système d'alarme actif. Lors de la souscription d'une assurance habitation locataire macif ou auprès d'une autre mutuelle, il reste judicieux de vérifier les marques d'objets connectés éligibles à ces réductions pour maximiser la rentabilité de son installation.
Voici la checklist des modules domotiques récompensés par les assureurs pour ajuster sa cotisation :
- Les détecteurs de fumée intelligents avec alertes déportées sur smartphone.
- Les systèmes d'alarme et caméras de télésurveillance bénéficiant d'une certification reconnue.
- Les capteurs d'ouverture de portes et fenêtres dédiés à la lutte anti-intrusion.
- Les modules de détection de fuite d'eau connectés.
Réduire les sinistres de fuite d'eau avec des capteurs connectés
Le dégât des eaux constitue la principale menace matérielle pour les occupants, représentant entre 39 % et 54 % des déclarations de sinistres. Qu'il s'agisse d'un vaste appartement familial ou d'une assurance habitation locataire etudiant, la prévention active devient un levier de gestion budgétaire essentiel. L'installation de dispositifs intelligents permet d'anticiper ces incidents, dont le coût moyen de réparation s'élève à 1 700 € en France.
Voici un guide pas-à-pas pour limiter l'impact financier des dégâts des eaux grâce à la domotique :
- Positionner les capteurs d'humidité aux points critiques : Placez ces petits boîtiers autonomes, accessibles à partir de 19 € l'unité, sous les éviers, derrière le lave-linge et à proximité de la chaudière. Ils repèrent la moindre accumulation anormale d'eau sur le sol.
- Coupler le système à une électrovanne connectée : En reliant les détecteurs à une vanne motorisée placée sur l'arrivée d'eau principale, le réseau déclenche une coupure automatique de l'eau dès la première alerte. Cette action mécanique immédiate empêche l'inondation du logement.
- Automatiser la transmission des données à l'assureur : Configurez l'application de votre système domotique pour générer un rapport d'incident horodaté. Ce document accélère la prise en charge du dossier et le remboursement des frais de recherche de fuite, facturés en moyenne 300 € par les professionnels.
Cette détection précoce évite l'application d'une franchise élevée et préserve l'intégrité du mobilier personnel. Elle rassure également la compagnie d'assurance sur la sécurisation du bien, facilitant ainsi le maintien des garanties à long terme.
Questions fréquentes sur la couverture locative
- Est-ce obligatoire d'avoir une assurance habitation locataire ?
- Oui, la loi du 6 juillet 1989 impose cette démarche pour la location d'un bien vide ou meublé. L'occupant doit fournir une attestation annuelle à son propriétaire pour prouver qu'il est protégé contre les sinistres majeurs. En cas de manquement, le bailleur est en droit de résilier le contrat de location ou de souscrire une couverture à la place du résident.
- Quelle assurance habitation pour un locataire ?
- Une formule multirisque (MRH) reste le standard recommandé pour sécuriser son bail. Cette protection englobe la responsabilité civile vie privée et la défense pénale. Opter pour un contrat qui valorise l'installation d'objets connectés certifiés permet d'optimiser son budget, tout en gardant la liberté de changer de prestataire via la loi Hamon après un an d'engagement.
- Quel est le prix moyen d'une assurance habitation pour un locataire ?
- En 2026, la cotisation annuelle moyenne se situe entre 115 € et 151 € selon la superficie et la localisation du logement. Pour un petit studio de moins de 20 m², le budget mensuel tourne autour de 8 €. Ces tarifs intègrent les récentes évolutions tarifaires liées aux aléas climatiques.
- Qu'est-ce que couvre l'assurance locataire ?
- Elle indemnise a minima les dommages liés aux incendies, aux explosions et aux fuites d'eau. Au-delà de la garantie de base couvrant les risques locatifs, elle protège le mobilier personnel. Les offres actuelles récompensent également la sécurité renforcée en supprimant parfois la franchise si le foyer possède des alarmes ou des détecteurs intelligents actifs.
Bilan pour bien assurer son logement locatif
Souscrire une assurance habitation locataire dépasse le simple cadre de la conformité réglementaire exigée lors de la signature du bail. Cette protection agit comme le véritable système d'exploitation sécuritaire de votre location, conçu pour absorber les aléas matériels tout en préservant votre budget.
L'intégration de dispositifs domotiques transforme la gestion des risques en une démarche proactive. En équipant votre appartement de capteurs intelligents, vous limitez l'ampleur des dégâts potentiels et accédez à des conditions tarifaires plus avantageuses auprès des compagnies.
Pour maximiser cette couverture, prenez le temps de comparer les contrats de 2026 en examinant attentivement les franchises et les garanties optionnelles. Une mise en concurrence régulière reste le meilleur levier pour ajuster votre niveau de sécurité aux réalités de votre logement connecté.
Farid Madena, 40 ans, combine une sagesse trempée par les années et une éternelle jeunesse d’esprit. Originaire du Maghreb mais avec un penchant pour la découverte mondiale, il dévoile des histoires et des analyses aussi variées que fascinantes. Farid aborde chaque sujet avec une passion et une précision inégalées. Son mantra ? « Chaque jour offre une leçon, chaque histoire une aventure. »